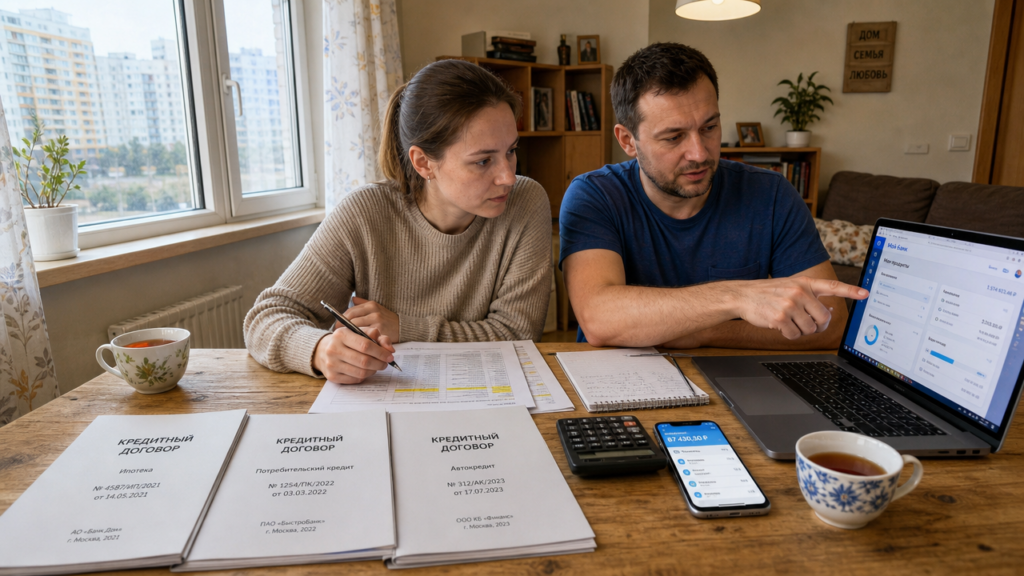
Вы платите три кредита: 100 000 рублей под 28% годовых, 200 000 рублей под 22% и 50 000 рублей по кредитной карте со ставкой 35%. При сроке в 24 месяца суммарный ежемесячный платёж составит примерно 18 700 рублей, а переплата приблизится к 100 000 рублей. Новый банк предлагает рефинансирование одним кредитом на 350 000 рублей под 19% годовых на 24 месяца. Платёж снизится примерно до 17 650 рублей, а переплата составит около 73 600 рублей. Экономия на процентах достигнет примерно 26 000 рублей. Так работает рефинансирование, когда его считают до подписания договора, а не после.
Когда рефинансирование имеет смысл
Рефинансирование: это новый кредит, который банк выдаёт для полного погашения одного или нескольких старых займов. Процедура не уменьшает долг, но меняет его условия: ставку, срок и размер платежа. Она помогает снизить процент, объединить несколько платежей или уменьшить ежемесячную нагрузку.
Выгода появляется при разнице ставок от 1,5 процентного пункта и больше. Например, остаток долга 300 000 рублей на 24 месяца под 22% даёт переплату около 72 000 рублей. Под 18% переплата за тот же срок составит 57 000 рублей. Экономия 15 000 рублей покрывает расходы на оформление, если страховка и комиссии не превышают эту сумму. При разнице всего в 1 процентный пункт экономия снижается до 4 000–5 000 рублей, а страховка может стоить столько же. Тогда рефинансирование превращается в обмен одного платежа на другой без реальной выгоды.
Не стоит рефинансировать кредит, если прошло больше половины срока. В начале срока платежи состоят в основном из процентов, а основная сумма долга гасится медленно. Если вы платили ипотеку или автокредит три года из пяти, значительную часть процентов уже выплатили. Новый кредит снова начнёт начислять проценты на полную сумму остатка, и общая переплата может вырасти даже при сниженной ставке. Проверьте график старого кредита: если остаток процентов меньше расходов на новое оформление, рефинансирование убыточно.
Как происходит процесс рефинансирования кредита пошагово
- Запросите в своём банке справку о точной сумме задолженности на дату планируемого погашения. В справке должны быть указаны остаток основного долга, проценты, комиссии и реквизиты счёта для перевода. Без этого документа новый банк не сможет перечислить деньги корректно.
- Подайте заявку в выбранный банк. Онлайн-форма занимает около 10–15 минут, потребуются паспорт и данные о доходах. Банк оценивает кредитную историю, долговую нагрузку и стаж работы. При небольшой сумме некоторые банки могут одобрить заявку по паспорту, если у заёмщика хороший кредитный рейтинг и стабильный доход.
- Получите индивидуальные условия. Банк должен прислать расчёт суммы кредита, срока, ставки, ежемесячного платежа, полной стоимости кредита (ПСК) и дополнительных услуг. ПСК учитывает проценты, страховку и комиссии. Если ставка составляет 19%, а ПСК равна 23,4%, в стоимость могут входить страховка или платное обслуживание. Сравнивать кредиты нужно по ПСК, а не только по рекламной ставке.
- Подпишите договор нового кредита. Деньги банк переводит напрямую на счёт старого кредитора. Срок перевода указывают в договоре. После перечисления проверьте в онлайн-банке старого кредитора, что долг полностью погашен и счёт закрыт, а не просто уменьшен.
- Получите справку о закрытии старого кредита. Если кредит был обеспечен залогом автомобиля или недвижимости, снимите обременение через многофункциональный центр или орган регистрации недвижимости. Без этого залог продолжит ограничивать распоряжение имуществом.
- Начните платить по новому графику. Первый платёж часто назначают через несколько недель после выдачи кредита. Настройте автоматическое списание, чтобы не допустить просрочку, которая испортит кредитную историю.
Какие документы требуются для рефинансирования кредитов
Стандартный пакет для рефинансирования включает шесть позиций. Чем больше сумма и ниже ставка, тем строже требования банка.
Паспорт гражданина РФ. Этот документ подтверждает возраст, регистрацию и личность. Дополнительные требования к гражданству и месту регистрации зависят от условий конкретного банка.
СНИЛС. По его номеру банк может дополнительно проверить сведения о заёмщике и доходах через государственные системы, если справка о доходах вызывает вопросы.
Справка о доходах или выписка из банка о движении средств. Банк смотрит средний доход за 3–6 месяцев. При зарплате 80 000 рублей и текущем платеже 30 000 рублей одобрение вероятнее, если после нового платежа остаётся достаточно средств на жизнь.
Справка о задолженности из старого банка. В ней указывают сумму к полному погашению, номер договора и реквизиты для перевода. Без этой справки новый банк может приостановить рассмотрение заявки.
Выписка из кредитной истории. Получить её можно бесплатно ограниченное число раз через портал государственных услуг или бюро кредитных историй. При наличии просрочек более 30 дней за последний год рефинансирование становится менее вероятным.
Трудовая книжка или копия трудового договора. Документ подтверждает стаж и занятость. Предпринимателям может потребоваться налоговая декларация и выписка из реестра индивидуальных предпринимателей.
Расчёт экономии на конкретном примере
Возьмём два кредита: 250 000 рублей под 24% годовых на 36 месяцев и 100 000 рублей по карте под 30% годовых минимум на 12 месяцев. Предположим, оба кредита оформлены год назад, и остаток суммарного долга составляет 280 000 рублей. Ежемесячные платежи равны 9 800 и 4 500 рублей, суммарно 14 300 рублей. Оставшийся срок: 24 месяца.
Новый банк предлагает один кредит на 280 000 рублей под 17% годовых на 24 месяца. Ниже таблица показывает разницу.
| Параметр | Старые кредиты (суммарно) | Новый кредит после рефинансирования |
|---|---|---|
| Остаток долга | 280 000 рублей | 280 000 рублей |
| Срок до погашения | 24 месяца | 24 месяца |
| Средняя ставка | 24,6% годовых | 17% годовых |
| Ежемесячный платёж | 14 300 рублей | 12 900 рублей |
| Переплата за оставшийся срок | 113 200 рублей | 78 400 рублей |
| Экономия на переплате | нет | 34 800 рублей |
Расчёт приблизительный и не учитывает страховку нового банка. Если страховка стоит 6 000 рублей в год и включается в кредит, переплата увеличится на 12 000 рублей, а реальная экономия составит 22 800 рублей. Это всё ещё может быть выгодно, но условия отказа от страховки нужно проверить в договоре.
Что проверить до подписания договора
Полную стоимость кредита в процентах и рублях. Эта цифра указана в индивидуальных условиях. Сравнивайте её с суммой будущих платежей по старым кредитам. Если итоговая стоимость нового кредита выше расходов по старым займам, выгода сомнительна.
Возможность досрочного погашения без штрафов. Закон позволяет гасить кредит досрочно, но банк может установить минимальную сумму частичного погашения. Уточните, как подать заявление: онлайн, по телефону или в офисе.
Срок нового кредита. Уменьшение ежемесячного платежа с 14 300 до 9 500 рублей выглядит привлекательно, если срок увеличивается с 24 до 48 месяцев. Но переплата за четыре года под 17% составит около 116 000 рублей вместо 78 400 рублей за два года. Платёж ниже, а итоговая стоимость кредита выше. Сначала считайте переплату за весь срок, потом принимайте решение.
Закрытие старого долга. Новый банк перечисляет деньги, но старый банк может не закрыть счёт автоматически, если полученной суммы не хватит из-за комиссий или изменения процентов. Через несколько дней после перечисления запросите справку о закрытии. Даже небольшой остаток долга может привести к начислению процентов.
Рефинансирование работает как инструмент уменьшения процентной нагрузки, а не как способ избавиться от долга. При долге 150 000 рублей и разнице ставок в 4 процентных пункта экономия за год составит около 6 000 рублей. Если за оформление и страховку вы отдадите 5 500 рублей, чистый выигрыш составит 500 рублей. В такой ситуации разумнее оставить текущий кредит и сосредоточиться на досрочном погашении.